

Đầu tư bất động sản: Đừng chỉ nhìn tiền thuê, hãy tính cả giá trị tài sản
- 25/09/2026, 01:36 (GMT+7)
- 5154
Nhà đầu tư cần nhìn đồng thời vào dòng tiền, khả năng tăng giá, chi phí vốn, chi phí sở hữu và thanh khoản để xác định hiệu quả thực sự của khoản đầu tư.
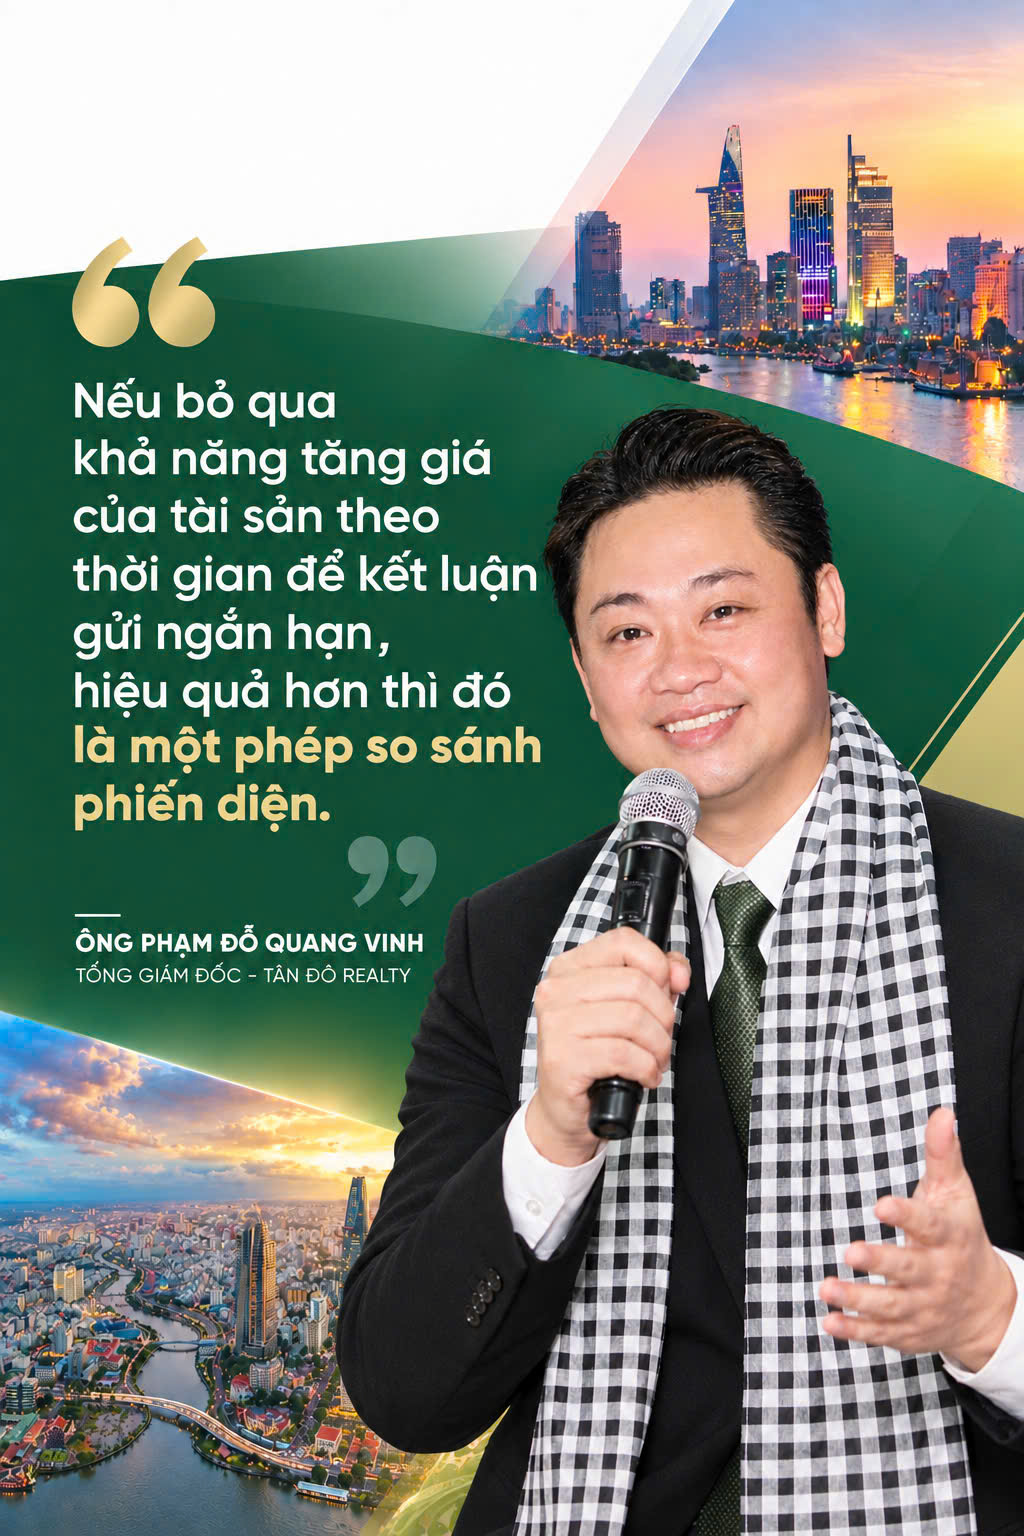
Theo ông Phạm Đỗ Quang Vinh - Tổng Giám đốc Tân Đô Realty, một bất động sản không nên được đánh giá chỉ bằng số tiền cho thuê mỗi tháng. Nhà đầu tư cần nhìn đồng thời vào dòng tiền, khả năng tăng giá, chi phí vốn, chi phí sở hữu và thanh khoản để xác định hiệu quả thực sự của khoản đầu tư.
Trong bất động sản, câu hỏi “cho thuê được bao nhiêu tiền mỗi tháng?” thường xuất hiện đầu tiên khi nhà đầu tư đánh giá một tài sản.
Đây là một chỉ số quan trọng, nhưng theo ông Phạm Đỗ Quang Vinh, người có nhiều năm hoạt động trong lĩnh vực bất động sản, chỉ dùng tiền thuê để kết luận một bất động sản hiệu quả hay không là chưa đủ.
Bởi một tài sản có thể tạo ra lợi nhuận từ ít nhất hai nguồn: dòng tiền trong quá trình khai thác và sự thay đổi giá trị của chính tài sản trong thời gian nắm giữ.
Vấn đề là hai nguồn lợi nhuận này không phải lúc nào cũng xuất hiện với tỷ trọng giống nhau.
1. Đừng nhầm lợi suất cho thuê với lợi nhuận đầu tư
Một ví dụ đơn giản có thể cho thấy sự khác biệt.
Một bất động sản có giá 10 tỷ đồng, cho thuê được 30 triệu đồng/tháng, tương đương 360 triệu đồng/năm.
Nếu lấy 360 triệu chia cho 10 tỷ đồng, tỷ suất cho thuê gộp là 3,6%/năm.
Nhưng 3,6% chưa phải lợi nhuận thực nhận.
Nhà đầu tư còn phải tính thời gian tài sản bỏ trống, chi phí bảo trì, sửa chữa, quản lý, nội thất, thuế phí và các chi phí liên quan khác.
Nếu tổng chi phí làm giảm khoảng 20% doanh thu, dòng tiền còn lại chỉ khoảng 288 triệu đồng/năm, tương đương 2,88% giá trị tài sản.
Đó mới là con số gần hơn với hiệu quả khai thác thực tế.
Theo ông Vinh, đây là điểm nhà đầu tư cá nhân thường bỏ qua.
“Một tài sản cho thuê 30 triệu đồng/tháng không có nghĩa nhà đầu tư đang kiếm được 30 triệu đồng. Phải tính đến chi phí để tạo ra dòng tiền đó.”
Tuy nhiên, câu chuyện vẫn chưa dừng lại ở 2,88%.
Nếu sau 5 năm, tài sản 10 tỷ đồng tăng lên 13 tỷ đồng, nhà đầu tư có thêm 3 tỷ đồng giá trị tài sản, chưa tính dòng tiền khai thác trong giai đoạn đó.
Ngược lại, nếu tài sản giảm xuống 9 tỷ đồng, dòng tiền cho thuê dù vẫn xuất hiện đều đặn nhưng phần vốn chủ sở hữu đã bị hao hụt.
Đó chính là lý do dòng tiền và biến động giá tài sản phải được tính cùng nhau.
2. Capital gain có thể thay đổi hoàn toàn bài toán
Trong giới đầu tư, phần chênh lệch giá trị tài sản giữa thời điểm mua và thời điểm bán thường được gọi là capital gain.
Đây là yếu tố đặc biệt quan trọng với bất động sản.
Giả sử một tài sản có giá trị 10 tỷ đồng và tạo ra dòng tiền ròng 300 triệu đồng mỗi năm.
Nếu giá trị tài sản không thay đổi trong 5 năm, tổng dòng tiền lý thuyết khoảng 1,5 tỷ đồng trước khi tính đến các yếu tố thuế, chi phí vốn và những biến động khác.
Nhưng nếu tài sản tăng giá bình quân 5%/năm, giá trị sau 5 năm theo phương pháp lãi kép sẽ vào khoảng 12,76 tỷ đồng.
Phần tăng giá khi đó khoảng 2,76 tỷ đồng.
Nếu tăng 7%/năm, giá trị sau 5 năm vào khoảng 14,03 tỷ đồng, tương đương mức tăng khoảng 4,03 tỷ đồng.
Hai kịch bản này cho thấy tại sao việc chỉ nhìn vào tiền thuê có thể làm sai lệch bức tranh tổng thể.
Tuy nhiên, ông Vinh lưu ý rằng không thể mặc định bất động sản sẽ tăng 5%, 7% hay một tỷ lệ cố định nào mỗi năm.
Một báo cáo của cơ quan chuyên môn dự báo giá giao dịch nhà ở, đất nền năm 2026 có thể tăng khoảng 5–7% so với năm trước. Đây là dự báo thị trường, không phải mức sinh lời được bảo đảm cho từng tài sản.
Điều quan trọng là nhà đầu tư phải tìm được lý do khiến tài sản có khả năng tăng giá, thay vì chỉ giả định rằng giá sẽ tăng.
3. Giá mua mới là biến số quan trọng nhất
Cùng một căn nhà, người mua 8 tỷ đồng và người mua 10 tỷ đồng có thể sở hữu cùng một tài sản nhưng hoàn toàn khác nhau về hiệu quả đầu tư.
Giả sử tài sản tạo ra dòng tiền ròng 300 triệu đồng/năm.
Người mua với giá 8 tỷ đồng có lợi suất ròng khoảng 3,75%.
Người mua với giá 10 tỷ đồng chỉ còn 3%.
Dòng tiền không thay đổi.
Nhưng hiệu quả đầu tư đã thay đổi 25%.
Đây là lý do ông Vinh cho rằng trong bất động sản, “mua đúng giá” đôi khi quan trọng không kém “mua đúng tài sản”.
Một vị trí rất tốt nhưng bị mua ở mức giá quá cao vẫn có thể tạo ra hiệu quả thấp.
Ngược lại, một tài sản chưa phải nổi bật nhất thị trường nhưng có giá mua hợp lý, dòng tiền ổn định và dư địa khai thác tốt có thể tạo ra bài toán hấp dẫn hơn.
4. Đòn bẩy tài chính có thể khuếch đại cả lợi nhuận lẫn rủi ro
Một sai lầm khác là tính lợi nhuận trên tổng giá trị bất động sản nhưng bỏ qua chi phí vốn.
Ví dụ, nhà đầu tư mua tài sản 10 tỷ đồng, bỏ vốn tự có 4 tỷ đồng và vay 6 tỷ đồng.
Nếu chi phí vốn bình quân là 12%/năm, riêng tiền lãi đã tương đương 720 triệu đồng/năm, trước khi tính các chi phí khác.
Nếu tài sản chỉ tạo ra 500 triệu đồng dòng tiền ròng mỗi năm, nhà đầu tư đang âm khoảng 220 triệu đồng/năm về dòng tiền trước các yếu tố khác.
Khi đó, khoản đầu tư chỉ thực sự có hiệu quả nếu giá trị tài sản tăng đủ để bù đắp phần thiếu hụt dòng tiền và các chi phí liên quan.
Trong bối cảnh hiện nay, chi phí vốn càng cần được tính kỹ. Theo thông tin được công bố về thị trường quý II/2026, lãi suất vay bất động sản phổ biến được ghi nhận quanh 12–14%/năm, trong khi một số khoản vay sau ưu đãi có thể lên khoảng 13–15%, thậm chí cao hơn.
Vì vậy, đòn bẩy không phải là lợi nhuận. Đòn bẩy chỉ là công cụ khuếch đại kết quả của một khoản đầu tư.
Tài sản tốt có thể giúp đòn bẩy làm tăng hiệu quả vốn.
Tài sản mua sai giá có thể khiến đòn bẩy làm tăng tốc độ mất vốn.
5. Thanh khoản cũng phải được định giá
Một bất động sản được định giá 20 tỷ đồng không đồng nghĩa nhà đầu tư luôn có thể bán ngay với giá 20 tỷ đồng.
Đây là khác biệt quan trọng giữa giá trị định giá và giá trị thanh khoản.
Trong giai đoạn thị trường thuận lợi, khoảng cách này có thể không lớn.
Nhưng khi thanh khoản suy giảm, khoảng cách giữa giá người bán kỳ vọng và khả năng chi trả của người mua có thể tăng lên. Bộ Xây dựng ghi nhận tình trạng thanh khoản giảm trong quý II/2026 trong khi giá bất động sản vẫn ở mức cao.
Do đó, một tài sản tốt không chỉ cần có giá trị trên giấy.
Nó còn cần có nhu cầu thực, pháp lý rõ ràng và khả năng chuyển nhượng phù hợp với điều kiện thị trường.
6. Một công thức đơn giản nhưng thực chiến
Theo ông Phạm Đỗ Quang Vinh, khi đánh giá một bất động sản, nhà đầu tư có thể bắt đầu bằng một phép tính tương đối đơn giản:
Hiệu quả đầu tư = Dòng tiền ròng + tăng/giảm giá trị tài sản – chi phí vốn – chi phí sở hữu – chi phí cơ hội.
Trong đó:
* Dòng tiền ròng: tiền thuê hoặc doanh thu khai thác sau chi phí.
* Tăng/giảm giá trị: phần chênh lệch giá trị tài sản trong thời gian nắm giữ.
* Chi phí vốn: lãi vay hoặc lợi suất bị mất nếu sử dụng vốn tự có.
* Chi phí sở hữu: bảo trì, quản lý, thuế phí, thời gian trống…
* Chi phí cơ hội: lợi ích có thể có nếu nguồn vốn được sử dụng vào phương án khác.
Với những khoản đầu tư dài hạn, nhà đầu tư chuyên nghiệp còn có thể sử dụng IRR – tỷ suất hoàn vốn nội bộ để đánh giá dòng tiền theo từng thời điểm thay vì chỉ nhìn một tỷ lệ lợi nhuận đơn lẻ.
Điểm quan trọng là không có một con số nào đủ để kết luận một bất động sản tốt hay xấu.
7. Từ “mua bất động sản” sang “quản trị tài sản”
Theo ông Vinh, thị trường càng trưởng thành thì cách nhìn về bất động sản càng cần thay đổi.
Nhà đầu tư không nên chỉ hỏi:
“Mua sản phẩm nào?”
Mà cần hỏi:
“Tôi đang quản trị tài sản này như thế nào?”
Nếu tài sản có thể tăng hiệu suất khai thác, cải tạo công năng, nâng tỷ lệ lấp đầy hoặc tạo thêm nguồn thu, giá trị đầu tư có thể được cải thiện mà không nhất thiết phải chờ thị trường tăng giá.
Đây cũng là điểm khác biệt giữa người mua bất động sản và người đầu tư bất động sản.
Người mua quan tâm đến sản phẩm.
Nhà đầu tư quan tâm đến hiệu quả của tài sản trong suốt vòng đời sở hữu.
Không phải bất động sản hay ngân hàng, mà là bài toán phân bổ vốn
Trong bối cảnh thị trường hiện nay, việc đặt tiền gửi và bất động sản lên cùng một bàn cân để tìm một đáp án tuyệt đối có thể dẫn tới cách nhìn thiếu đầy đủ.
Tiền gửi có ưu thế về khả năng dự tính dòng tiền và tính thanh khoản.
Bất động sản có thể đồng thời tạo ra dòng tiền khai thác và thay đổi giá trị tài sản, nhưng đi kèm chi phí sở hữu, thanh khoản thấp hơn và rủi ro thị trường.
Theo ông Phạm Đỗ Quang Vinh, một nhà đầu tư thực chiến không chỉ hỏi tài sản đem lại bao nhiêu tiền hôm nay, mà phải nhìn xem nó có thể tạo ra bao nhiêu giá trị trong toàn bộ thời gian sở hữu.
“Đừng chỉ hỏi một bất động sản cho thuê được bao nhiêu. Hãy hỏi vì sao tài sản đó có giá trị, dòng tiền đến từ đâu, giá trị có thể tăng nhờ yếu tố nào và nếu thị trường không tăng trong vài năm thì mình có còn muốn sở hữu nó hay không”, ông Vinh phân tích.
Đây có lẽ là khác biệt căn bản giữa mua một bất động sản và đầu tư vào một tài sản.
-

VÕ SƯ NGUYỄN VÕ UYÊN MI – TRUYỀN NHÂN THIẾT SA CHƯỞNG THIẾU LÂM HỒNG GIA HÀ CHÂU
- 11612
-
V/v: Tiếp nhận hồ sơ đăng ký tham gia Chương trình Đánh giá Truyền thông và Khảo sát "Sao Vàng Thương Hiệu Quốc Gia 2026"
- 11579
-
Sản phẩm Vua Nấm đạt “Huy chương vàng Sản phẩm – Dịch vụ chất lượng vì người tiêu dùng 2025”
- 10902
-
CÔNG TY TNHH THƯƠNG MẠI VÀ DỊCH VỤ ĐẠT PHÚC VINH DƯ NHẬN GIẢI THƯỞNG TOP 10 THƯƠNG HIỆU DẪN ĐẦU VIỆT NAM 2024
- 9245
-
DẤU ẤN HAI LẦN VINH DANH TOP 10 THƯƠNG HIỆU BẤT ĐỘNG SẢN XUẤT SẮC CHÂU Á: THIÊN HÀ GROUP TIẾP TỤC KHẲNG ĐỊNH TẦM VÓC, UY TÍN VÀ NĂNG LỰC CẠNH TRANH TRÊN THỊ TRƯỜNG NĂM 2026
- 8338
-
New Gem Thúc Đẩy Hợp Tác Quốc Tế Cùng Đoàn Đại Biểu Việt Nam - Malaysia
- 7923
Tin chuyên mục khác
-

Kingsport được vinh danh với hạng mục “Thương hiệu Kiến tạo hệ sinh ...
- 57
-

Kingsport ghi dấu tại VIETNAM EXCELLENCE BRAND 2026 với hạng mục về công ...
- 87
-

Kingsport ghi dấu với TOP 10 VIETNAM EXCELLENCE BRAND 2026
- 68
-

HIWING VIỆT NAM – HÀNH TRÌNH KIẾN TẠO THƯƠNG HIỆU THỂ THAO VIỆT, ...
- 9
-

AIG được vinh danh TOP 10 Thương Hiệu Tín Nhiệm hàng đầu Việt ...
- 4204
-

NHÍ MOTORS MỞ RỘNG DỊCH VỤ HẬU MÃI VỚI CỨU HỘ VÀ BẢO ...
- 12
-

TRANSFORM - THƯƠNG HIỆU XÂY DỰNG HỆ THỐNG TẬP LUYỆN CHO NGƯỜI LỚN ...
- 17
-

Nam Việt Úc: Khẳng định vị thế thương hiệu Việt qua 2 danh ...
- 217
-

Từ nhà máy sản xuất đến giải “Sao Vàng Thương Hiệu Quốc Gia ...
- 226
-

GOTECH đạt Giải Sao Vàng – Top 10 Thương hiệu tin dùng quốc ...
- 53
-

Fucoidan là gì? Cách lựa chọn sản phẩm Fucoidan uy tín trên thị ...
- 71
-

CÔNG TY CỔ PHẦN PHÂN BÓN MN VINH DỰ ĐÓN NHẬN GIẢI THƯỞNG ...
- 152